一、質(zhì)量流量控制器市場(chǎng)概況
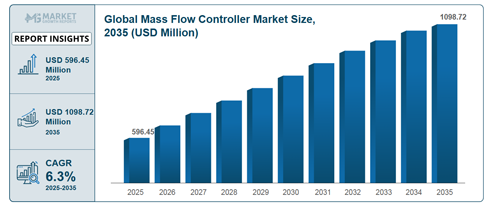
2025年質(zhì)量流量控制器市場(chǎng)規(guī)模為5.9645億美元,預(yù)計(jì)到2035年將達(dá)到10.9872億美元,2025年至2035年復(fù)合年增長(zhǎng)率為6.3%。預(yù)計(jì)2023年全球質(zhì)量流量控制器市場(chǎng)規(guī)模約為14.9億美元,各行業(yè)投資和應(yīng)用顯著加強(qiáng)。根據(jù)最近的分析,該市場(chǎng)反映了這樣一種技術(shù)基礎(chǔ):到 2024 年,熱力細(xì)分市場(chǎng)將占據(jù)約 53.4% 的產(chǎn)品份額,而低流量類(lèi)別將在 2024 年占據(jù)約 44.3% 的市場(chǎng)份額。就區(qū)域分布而言,亞太地區(qū)在 2024 年占據(jù)約 42.3% 的市場(chǎng)份額,僅半導(dǎo)體制造行業(yè)就貢獻(xiàn)了約 37.3% 的最終用途份額。 2024 年。質(zhì)量流量控制器市場(chǎng)報(bào)告強(qiáng)調(diào),用于氣體和液體流量監(jiān)測(cè)的精密儀器在半導(dǎo)體、可再生能源、化學(xué)加工和制藥業(yè)務(wù)中變得越來(lái)越關(guān)鍵。質(zhì)量流量控制器市場(chǎng)預(yù)測(cè)強(qiáng)調(diào)了數(shù)字和智能儀器的日益普及,物聯(lián)網(wǎng)產(chǎn)品的部署在主要市場(chǎng)中同比增長(zhǎng)了兩位數(shù)個(gè)百分點(diǎn)。
在質(zhì)量流量控制器市場(chǎng)的美國(guó)細(xì)分市場(chǎng)中,美國(guó)估計(jì)大約占據(jù)17.2%到2023 年,美國(guó)質(zhì)量流量控制器的消費(fèi)份額將達(dá)到 2023 年的全球市場(chǎng)份額。75%到2024 年,美國(guó)半導(dǎo)體行業(yè)對(duì)基礎(chǔ)設(shè)施的投資將超過(guò)500億美元新的制造設(shè)施對(duì)需求做出了巨大貢獻(xiàn)。北美質(zhì)量流量控制器市場(chǎng)研究表明,到2024 年,美國(guó)約占78.3%區(qū)域消費(fèi)的比重。在國(guó)內(nèi)芯片制造、生物制藥產(chǎn)能擴(kuò)張和高精度儀器需求的推動(dòng)下,這使美國(guó)成為更廣泛的質(zhì)量流量控制器市場(chǎng)分析中的重要增長(zhǎng)中心。質(zhì)量流量控制器行業(yè)報(bào)告的美國(guó)部分強(qiáng)調(diào),美國(guó)制造工廠(chǎng)的自動(dòng)化和數(shù)字儀表升級(jí)增加了約8%2023年同比,進(jìn)一步支撐市場(chǎng)深度。
二、主要發(fā)現(xiàn)
? 主要市場(chǎng)驅(qū)動(dòng)因素:半導(dǎo)體制造最終用途捕獲了大約37.3%到2024 年,該市場(chǎng)份額將成為質(zhì)量流量控制器市場(chǎng)增長(zhǎng)的主要驅(qū)動(dòng)力。
? 主要市場(chǎng)限制:技術(shù)復(fù)雜性和行業(yè)依賴(lài)性約占43%質(zhì)量流量控制器市場(chǎng)研究報(bào)告中報(bào)告的發(fā)展限制。
? 新興趨勢(shì):數(shù)字和物聯(lián)網(wǎng)支持的質(zhì)量流量控制器現(xiàn)在代表了近9%2024 年質(zhì)量流量控制器市場(chǎng)趨勢(shì)中的新產(chǎn)品滲透率。
? 區(qū)域領(lǐng)導(dǎo):亞太地區(qū)舉辦約42.3%2024 年質(zhì)量流量控制器市場(chǎng)份額,表明區(qū)域質(zhì)量流量控制器使用處于領(lǐng)先地位。
? 市場(chǎng)細(xì)分:熱技術(shù)按類(lèi)型構(gòu)成約53.4%在質(zhì)量流量控制器行業(yè)分析中,到2024 年產(chǎn)品份額將增加,而數(shù)字類(lèi)型份額正在上升。
? 最新進(jìn)展:超薄型質(zhì)量流量控制器產(chǎn)品引進(jìn)量同比增長(zhǎng)約7%。
三、質(zhì)量流量控制器市場(chǎng)最新趨勢(shì)
在最新的質(zhì)量流量控制器市場(chǎng)趨勢(shì)中,智能數(shù)字控制器的采用正在加速到 2024 年,數(shù)字類(lèi)型單元的安裝量增長(zhǎng)了約 12%,反映了傳統(tǒng)模擬系統(tǒng)的轉(zhuǎn)變。質(zhì)量流量控制器市場(chǎng)研究強(qiáng)調(diào)低流量解決方案(到 2024 年約占該類(lèi)別的 44.3%)是由先進(jìn)半導(dǎo)體、生物技術(shù)和分析儀器應(yīng)用推動(dòng)的增長(zhǎng)最快的細(xì)分市場(chǎng)。據(jù)行業(yè)用戶(hù)稱(chēng),質(zhì)量流量控制器中物聯(lián)網(wǎng)和預(yù)測(cè)診斷的集成可將芯片制造業(yè)務(wù)的產(chǎn)量提高約 6%。在可再生氫和燃料電池領(lǐng)域,2023年質(zhì)量流量控制器的需求比2022年增長(zhǎng)約8%,該技術(shù)能夠在電解和制氫系統(tǒng)中實(shí)現(xiàn)精確的氣體輸送。從地域上看,2024年亞太地區(qū)質(zhì)量流量控制器市場(chǎng)的區(qū)域安裝量增長(zhǎng)了約9%,北美數(shù)字化改造增長(zhǎng)了約7%,反映了成熟的市場(chǎng)升級(jí)情緒。這一趨勢(shì)強(qiáng)調(diào)了質(zhì)量流量控制器市場(chǎng)研究報(bào)告預(yù)測(cè)數(shù)字儀表、自動(dòng)化以及制藥和能源等非半導(dǎo)體領(lǐng)域的相鄰部署將日益受到重視。
四、質(zhì)量流量控制器市場(chǎng)動(dòng)態(tài)
1、對(duì)半導(dǎo)體制造和過(guò)程控制儀器的需求不斷增長(zhǎng)。
質(zhì)量流量控制器市場(chǎng)動(dòng)態(tài)顯示,隨著全球半導(dǎo)體行業(yè)的擴(kuò)張——2024 年全球半導(dǎo)體銷(xiāo)售額達(dá)到約 6276 億美元,比 2023 年增長(zhǎng)約 19.1%——精密流量控制器變得至關(guān)重要。越來(lái)越需要質(zhì)量流量控制器來(lái)在化學(xué)氣相沉積 (CVD)、蝕刻和計(jì)量步驟中保持精確的氣體和液體流量;到 2024 年,半導(dǎo)體最終用途將占據(jù)約 37.3% 的份額。這種高需求導(dǎo)致了多晶圓廠(chǎng)設(shè)施的產(chǎn)能擴(kuò)張,特別是在亞太地區(qū)和北美,從而強(qiáng)勁推動(dòng)了質(zhì)量流量控制器市場(chǎng)的增長(zhǎng)。隨著制造復(fù)雜性的增加,對(duì)能夠與先進(jìn)過(guò)程控制系統(tǒng)集成的高精度設(shè)備的需求在規(guī)格升級(jí)方面同比增長(zhǎng)了約 11%。
2、技術(shù)復(fù)雜性和行業(yè)依賴(lài)性限制了更廣泛的滲透。
在質(zhì)量流量控制器市場(chǎng)動(dòng)態(tài)中,主要限制之一是與設(shè)計(jì)和生產(chǎn)超精密質(zhì)量流量控制器相關(guān)的高技術(shù)復(fù)雜性以及對(duì)有限數(shù)量的大批量最終用戶(hù)的依賴(lài)。技術(shù)復(fù)雜性幾乎導(dǎo)致43%供應(yīng)商調(diào)查中報(bào)告的障礙以及對(duì)半導(dǎo)體、化學(xué)品和制藥等行業(yè)的依賴(lài)意味著這些行業(yè)的波動(dòng)直接影響MFC 需求。制造商報(bào)告稱(chēng),大約28%新產(chǎn)品開(kāi)發(fā)面臨的一大挑戰(zhàn)來(lái)自于保持微尺度流量下的校準(zhǔn)精度以及確保與高純度氣體系統(tǒng)的兼容性。這些限制限制了小規(guī)模通用工業(yè)應(yīng)用的進(jìn)入,并在工業(yè)自動(dòng)化程度較低的地區(qū)緩慢采用。
3、可再生能源、燃料電池技術(shù)和一般工業(yè)自動(dòng)化領(lǐng)域的擴(kuò)張。
在擴(kuò)大質(zhì)量流量控制器市場(chǎng)機(jī)會(huì)方面,可再生能源領(lǐng)域提供了巨大的潛力:燃料電池和制氫應(yīng)用約占12.5%2024 年細(xì)分分析中指出的市場(chǎng)增長(zhǎng)潛力。生物制藥生產(chǎn)單元部署的增加和一般工業(yè)自動(dòng)化的增長(zhǎng)也帶來(lái)了機(jī)遇;食品和飲料自動(dòng)化領(lǐng)域預(yù)計(jì)約為9%到2024 年將有新采用。質(zhì)量流量控制器市場(chǎng)研究表明,非半導(dǎo)體應(yīng)用(例如分析儀器、光伏和真空鍍膜系統(tǒng))經(jīng)歷了10%2023 年控制器安裝量將同比增長(zhǎng),反映出增長(zhǎng)正在超越傳統(tǒng)行業(yè)。應(yīng)用基礎(chǔ)的多樣化增強(qiáng)了質(zhì)量流量控制器市場(chǎng)前景,并為供應(yīng)商提供了新的切入點(diǎn)。
4、采用和校準(zhǔn)成本高昂、供應(yīng)鏈限制以及原材料價(jià)格波動(dòng)。
在市場(chǎng)挑戰(zhàn)方面,質(zhì)量流量控制器行業(yè)報(bào)告中的制造商指出,原材料價(jià)格波動(dòng)(約占22%成本壓力響應(yīng))和特殊合金部件的長(zhǎng)交貨時(shí)間(由18%的受訪(fǎng)者)阻礙了可擴(kuò)展性。精密控制器的校準(zhǔn)和認(rèn)證成本非常高,大約為15%在某些地區(qū),與標(biāo)準(zhǔn)儀器相比,成本更高。高純度組件的供應(yīng)鏈中斷導(dǎo)致平均交貨延遲約14天2023-24 年與往年相比。這些因素限制了產(chǎn)量,限制了定價(jià)靈活性,并對(duì)尋求進(jìn)入或擴(kuò)大質(zhì)量流量控制器市場(chǎng)規(guī)模的小型原始設(shè)備制造商構(gòu)成了挑戰(zhàn)。
五、細(xì)分分析
1、數(shù)字型
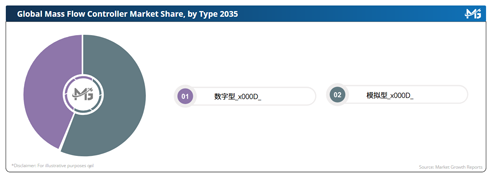
數(shù)字類(lèi)型市場(chǎng)規(guī)模、份額和復(fù)合年增長(zhǎng)率: 在先進(jìn)自動(dòng)化和高精度工藝需求的推動(dòng)下,數(shù)字式質(zhì)量流量控制器細(xì)分市場(chǎng)預(yù)計(jì)到 2035 年將達(dá)到 6.3215 億美元,占據(jù) 57% 的市場(chǎng)份額,復(fù)合年增長(zhǎng)率高達(dá) 7.1%。
? 美國(guó):到2035 年,在大規(guī)模半導(dǎo)體投資和先進(jìn)制造系統(tǒng)的支持下,美國(guó)數(shù)字類(lèi)型市場(chǎng)預(yù)計(jì)將達(dá)到 1.4822 億美元,占據(jù) 23.4% 的份額,復(fù)合年增長(zhǎng)率為 7.4%。
? 中國(guó):在快速擴(kuò)張的半導(dǎo)體和光伏產(chǎn)業(yè)的推動(dòng)下,預(yù)計(jì)到2035 年,中國(guó)數(shù)字類(lèi)型市場(chǎng)規(guī)模將達(dá)到 1.3144 億美元,占據(jù) 20.8% 的份額,復(fù)合年增長(zhǎng)率為 7.8%。
? 日本:受電子、機(jī)器人和科學(xué)研究領(lǐng)域需求的推動(dòng),到2035 年,日本將達(dá)到 7281 萬(wàn)美元,占據(jù) 11.5% 的份額,復(fù)合年增長(zhǎng)率為 6.6%。
? 德國(guó):德國(guó)在強(qiáng)大的工業(yè)自動(dòng)化和化學(xué)加工設(shè)施的支持下,到2035 年將達(dá)到 5594 萬(wàn)美元,占 8.8% 的份額,復(fù)合年增長(zhǎng)率為 6.5%。
? 韓國(guó):在主要半導(dǎo)體制造擴(kuò)張的支持下,到2035 年,韓國(guó)將實(shí)現(xiàn) 4826 萬(wàn)美元的收入,占 7.6% 的份額,復(fù)合年增長(zhǎng)率為 7.3%。
2、模擬型
模擬類(lèi)型市場(chǎng)規(guī)模、份額和復(fù)合年增長(zhǎng)率: 預(yù)計(jì)到2035 年,模擬類(lèi)型細(xì)分市場(chǎng)將達(dá)到 4.6657 億美元,占 43% 的市場(chǎng)份額,復(fù)合年增長(zhǎng)率為 5.2%,這主要得益于傳統(tǒng)制造業(yè)和低成本工業(yè)部門(mén)的支撐。
? 美國(guó):受需要可靠模擬控制的成熟工業(yè)系統(tǒng)的推動(dòng),到2035 年,美國(guó)模擬類(lèi)型市場(chǎng)規(guī)模將達(dá)到 1.0265 億美元,占據(jù) 22% 的份額,復(fù)合年增長(zhǎng)率為 5.4%。
? 中國(guó):到2035 年,在化工、一般工業(yè)和低成本生產(chǎn)部門(mén)的支持下,中國(guó)將實(shí)現(xiàn) 9331 萬(wàn)美元,占據(jù) 20% 的份額,復(fù)合年增長(zhǎng)率為 5.7%。
? 印度:受工業(yè)自動(dòng)化快速擴(kuò)張的推動(dòng),印度到2035 年將達(dá)到 4965 萬(wàn)美元,占據(jù) 10.6% 的份額,復(fù)合年增長(zhǎng)率為 6.1%。
? 德國(guó):到2035 年,在涂料、化學(xué)品和分析設(shè)備行業(yè)的支持下,德國(guó)將達(dá)到 4199 萬(wàn)美元,占 9%,復(fù)合年增長(zhǎng)率為 4.8%。
? 日本:在精密制造和研究實(shí)驗(yàn)室的推動(dòng)下,日本到2035 年將達(dá)到 3830 萬(wàn)美元,占 8.2% 的份額,復(fù)合年增長(zhǎng)率為 4.9%。
3、半導(dǎo)體制造
應(yīng)用市場(chǎng)規(guī)模、份額和復(fù)合年增長(zhǎng)率: 在精密氣流控制需求的推動(dòng)下,到2035 年,半導(dǎo)體制造將達(dá)到 3.8254 億美元,占據(jù) 34.8% 的份額,復(fù)合年增長(zhǎng)率為 7.2%。
? 美國(guó):預(yù)計(jì)達(dá)8844萬(wàn)美元,占23.1%,復(fù)合年增長(zhǎng)率7.5%,受到芯片廠(chǎng)擴(kuò)建的支持。
? 中國(guó):8256萬(wàn)美元,份額21.6%,復(fù)合年增長(zhǎng)率7.8%,由晶圓廠(chǎng)強(qiáng)勁增長(zhǎng)推動(dòng)。
? 韓國(guó):5613萬(wàn)美元,占比14.6%,復(fù)合年增長(zhǎng)率7.7%,以存儲(chǔ)芯片制造為主。
? 日本:4973萬(wàn)美元,占13%,復(fù)合年增長(zhǎng)率6.9%,以先進(jìn)電子產(chǎn)品為后盾。
? 臺(tái)灣:3,968萬(wàn)美元,占10.3%,復(fù)合年增長(zhǎng)率7.4%,由代工投資推動(dòng)。
六、區(qū)域展望
1、北美
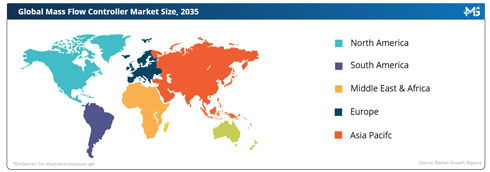
在半導(dǎo)體、分析和燃料電池行業(yè)的推動(dòng)下,北美質(zhì)量流量控制器市場(chǎng)預(yù)計(jì)到2035年將達(dá)到2.8463億美元,占據(jù)25.9%的份額,復(fù)合年增長(zhǎng)率為6.1%。
主要主導(dǎo)國(guó)家:
? 美國(guó):2.1456億美元,占75.3%,復(fù)合年增長(zhǎng)率6.2%,由先進(jìn)半導(dǎo)體擴(kuò)張帶動(dòng)。
? 加拿大:3626萬(wàn)美元,占12.7%,復(fù)合年增長(zhǎng)率5.8%,由生物技術(shù)和工業(yè)制造推動(dòng)。
? 墨西哥:2267萬(wàn)美元,份額8%,復(fù)合年增長(zhǎng)率5.9%,得益于自動(dòng)化程度的提高。
? 古巴:617萬(wàn)美元,占比2.1%,復(fù)合年增長(zhǎng)率5.1%。
? 多明尼加共和國(guó):588萬(wàn)美元,占比2%,復(fù)合年增長(zhǎng)率4.9%。
2、歐洲
在工業(yè)自動(dòng)化和先進(jìn)研究生態(tài)系統(tǒng)的支持下,歐洲預(yù)計(jì)到2035年將達(dá)到2.9664億美元,占據(jù)27%的份額,復(fù)合年增長(zhǎng)率為5.8%。
主要主導(dǎo)國(guó)家:
? 德國(guó):9296萬(wàn)美元,占比31.3%,復(fù)合年增長(zhǎng)率5.9%。
? 英國(guó):5636萬(wàn)美元,占比19%,復(fù)合年增長(zhǎng)率5.7%。
? 法國(guó):4867萬(wàn)美元,占比16.4%,復(fù)合年增長(zhǎng)率5.5%。
? 意大利:4006萬(wàn)美元,占比13.5%,復(fù)合年增長(zhǎng)率5.6%。
? 荷蘭:3257萬(wàn)美元,占比11%,復(fù)合年增長(zhǎng)率5.8%。
3、亞洲
在半導(dǎo)體和可再生能源增長(zhǎng)的推動(dòng)下,亞洲引領(lǐng)全球市場(chǎng),預(yù)計(jì)到2035年將達(dá)到4.5182億美元,占據(jù)41.1%的份額,復(fù)合年增長(zhǎng)率為6.9%。
主要主導(dǎo)國(guó)家:
? 中國(guó):1.6862億美元,占比37.3%,復(fù)合年增長(zhǎng)率7.1%。
? 日本:1.0243億美元,占比22.7%,復(fù)合年增長(zhǎng)率6.4%。
? 韓國(guó):8954萬(wàn)美元,占比19.8%,復(fù)合年增長(zhǎng)率7.0%。
? 印度:6325萬(wàn)美元,占比14%,復(fù)合年增長(zhǎng)率7.3%。
? 臺(tái)灣:4473萬(wàn)美元,占比9.9%,復(fù)合年增長(zhǎng)率6.8%。
4、中東和非洲
在石化、氫能和工業(yè)自動(dòng)化的推動(dòng)下,中東和非洲市場(chǎng)到2035年將達(dá)到7280萬(wàn)美元,占據(jù)6.6%的份額,復(fù)合年增長(zhǎng)率為5.6%。
主要主導(dǎo)國(guó)家:
? 沙特阿拉伯:1898萬(wàn)美元,占比26%,復(fù)合年增長(zhǎng)率5.9%。
? 阿拉伯聯(lián)合酋長(zhǎng)國(guó):1456萬(wàn)美元,占比20%,復(fù)合年增長(zhǎng)率5.7%。
? 南非:1238萬(wàn)美元,占比17%,復(fù)合年增長(zhǎng)率5.4%。
? 土耳其:1164萬(wàn)美元,占比16%,復(fù)合年增長(zhǎng)率5.5%。
? 卡塔爾:802萬(wàn)美元,占比11%,復(fù)合年增長(zhǎng)率5.3%。
文章來(lái)源:Market Growth Reports

 精量科技作為專(zhuān)業(yè)的過(guò)程儀表和自動(dòng)化控制設(shè)備供應(yīng)商,堅(jiān)持“創(chuàng)新科技,服務(wù)全球”的經(jīng)營(yíng)理念,旨在生產(chǎn)高品質(zhì)高技術(shù)高精度的產(chǎn)品,專(zhuān)業(yè)于流量測(cè)量,應(yīng)用廣泛分布于玻璃、冶金、環(huán)保、配氣置氣儀器分析、石油石化等領(lǐng)域。
 精量科技作為專(zhuān)業(yè)的過(guò)程儀表及自動(dòng)化控制設(shè)備供應(yīng)商,在實(shí)際應(yīng)用中可為您提供多種解決方案,選擇合適的儀表并提供選型幫助。

 作為高新、專(zhuān)業(yè)的自動(dòng)化公司,精量科技一直在不斷創(chuàng)新,自助開(kāi)發(fā),已經(jīng)成功申請(qǐng)大氣粉塵濃度檢測(cè)系統(tǒng)、大氣污染物在線(xiàn)檢測(cè)濃度試試展示系統(tǒng)、傳感器溫度補(bǔ)償系統(tǒng)軟件、多變量流量計(jì)系統(tǒng)軟件等軟件的原始研發(fā)專(zhuān)利。
 ACCU(中文譯名精量)是著名的過(guò)程儀表和自動(dòng)化控制設(shè)備供應(yīng)商。作為測(cè)控技術(shù)的領(lǐng)先者,其產(chǎn)品在國(guó)內(nèi)外已暢銷(xiāo)多年。ACCU亞太地區(qū)的研發(fā)生產(chǎn)場(chǎng)地設(shè)在北京中關(guān)村科技園。
 您的問(wèn)題和意見(jiàn)對(duì)我們十分寶貴,為了能及時(shí)了解您的反饋信息,您可以在線(xiàn)方式提交信息給我們,或者可以通過(guò)電話(huà)、電子郵件、PC網(wǎng)站、手機(jī)網(wǎng)站、微信公眾號(hào)等多種方式聯(lián)系到我們。

 全國(guó)銷(xiāo)售熱線(xiàn):400-005-7868


 QQ咨詢(xún)
 在線(xiàn)留言
 186 0136 4771

