一、氣體質量流量控制器市場概述
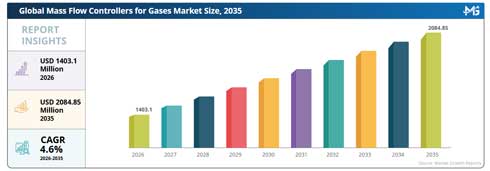
2026年氣體質量流量控制器市場規模為14.031億美元,預計到2035年將達到2084.85百萬美元,2026年至2035年復合年增長率為4.6%。
氣體質量流量控制器市場的特點是采用精密儀器控制整個工業過程中氣體流量從 0.01 sccm 到超過 20,000 slm。超過 65% 的裝置集成到半導體和分析系統中,而超過 30% 的裝置部署在能源和環境應用中。 80% 的設備的標準精度水平為滿量程的 ±0.5% 至 ±1%。近 70% 的現代系統都采用了 Modbus 和 Profibus 等數字通信協議。大約 55% 的設備在低于 10 bar 的壓力下運行,而 25% 在低于 10?? 托的超高真空環境中運行。
美國約占全球氣體質量流量控制器市場需求的 28%,其中超過 45% 的貢獻來自于半導體制造設施。美國約 60% 的安裝集中在加利福尼亞州、德克薩斯州和亞利桑那州等州。近 50% 的美國制造工廠使用響應時間低于 1 秒的數字質量流量控制器。超過35%的需求來自分析實驗室和環境監測系統。氫燃料應用占美國總用量的近 12%,而航空航天和國防應用占要求流量精度在 ±0.25% 以內的裝置的 9%。
? 市場規模:2024 年價值 16 億美元,預計到 2034 年將達到 48 億美元,復合年增長率為 11.5%。
? 增長動力:半導體制造需求的采用率復合年增長率為 12.8%。
? 趨勢:數字和物聯網控制器的集成度不斷提高,復合年增長率為 13.6%。
? 主導地位:領先制造商保持主導地位,復合年增長率達 10.9%。
? 區域見解:亞太地區以 12.4% 的復合年增長率領先,其次是北美,復合年增長率為 10.7%。
? 挑戰:高校準和維護成本限制了小型行業復合年增長率 8.6%。
? 行業影響:自動化和精密氣體控制提高了運營效率,復合年增長率為 11.9%。
二、氣體質量流量控制器市場最新趨勢
氣體質量流量控制器市場趨勢凸顯了技術的快速進步,超過 58% 的制造商將數字通信協議集成到設備中。大約 47% 的新系統具有支持物聯網的監控功能,允許實時流量跟蹤,延遲低于 500 毫秒。小型化是一個主要趨勢,目前 34% 的設備重量低于 500 克,占地面積不到 150 平方厘米。多氣體兼容性不斷提高,31% 的控制器無需重新校準即可支持 5 種以上氣體類型。
能源效率的提高是顯而易見的,40% 的現代控制器將功耗降低到 5 瓦以下。 39%的先進設備采用了人工智能驅動的校準系統,與傳統校準相比,精度提高了15%。半導體工廠占超高精度控制器需求的 45%,誤差范圍低于 ±0.3%。氫燃料電池應用占新興需求的 18%,流量范圍在 0.1 slm 至 500 slm 之間。這些用于氣體市場洞察的質量流量控制器強調與自動化、精密制造和工業 4.0 集成的緊密結合。
三、氣體質量流量控制器市場動態
1、半導體制造需求不斷增長
半導體行業占氣體質量流量控制器市場總規模的近 45%,超過 70% 的制造工藝需要精確的氣體流量控制。 10納米以下的先進芯片制造節點要求流量精度在±0.25%以內,從而推動了對高性能控制器的需求。大約 60% 的半導體工廠每個設施使用 200 多個質量流量控制器。這些工廠中的氣體輸送系統在超潔凈條件下運行,80% 的工藝中雜質容限低于 1 ppm。對精密氣體流量的日益依賴直接加速了氣體質量流量控制器市場的增長。
2、維護和校準成本高
校準成本占氣流系統總運營費用的近 20%,65% 的安裝需要每 6 至 12 個月重新校準一次。大約 36% 的用戶表示,由于傳感器靈敏度和污染風險,維護變得復雜。 28% 的設備在運行 3 年內更換了關鍵組件。此外,32% 的系統由于溫度波動超過 ±5°C 等環境因素而出現性能偏差。這些挑戰限制了小規模行業的采用,并降低了氣體質量流量控制器市場的整體前景。
3、擴大氫和燃料電池應用
氫能源系統占氣體質量流量控制器市場分析新需求的近 18%。燃料電池系統需要的流量范圍為 0.5 slm 至 300 slm,精度為 ±1%。超過 35% 的加氫站使用質量流量控制器進行氣體分配和監控。全球對清潔能源的推動導致氫相關項目增加了 42%,創造了巨大的機遇。預計大約 25% 的新裝置將支持氫氣混合和存儲系統,從而推動氣體質量流量控制器的市場機遇。
4、技術集成和系統兼容性
集成挑戰影響近 30% 的安裝,尤其是在將傳統模擬系統與現代數字控制器相結合時。大約 27% 的用戶報告通信協議不匹配,而 24% 的用戶面臨軟件兼容性問題。多氣體校準的復雜性影響了 22% 的系統,導致運營效率低下。此外,19% 的安裝需要定制工程解決方案來滿足特定的工業要求。這些挑戰使部署時間增加了 15% 至 20%,影響了新興市場中氣體質量流量控制器整體市場份額的擴張。
四、氣體質量流量控制器細分分析
1、數字型or模擬型
? 數字型:數字質量流量控制器占氣體質量流量控制器市場規模的 64%,這得益于自動化工業系統中 70% 的采用率。超過 60% 的設備提供 RS-485 和以太網等通信接口。 75% 的數字控制器的響應時間通常低于 1 秒,準確度達到 ±0.5%。大約 50% 的數字系統支持多種氣體校準,從而將停機時間減少 20%。 45% 的安裝與基于云的監控平臺集成,提高了運營效率和預測性維護能力。
? 模擬型:模擬質量流量控制器占據 36% 的市場份額,主要用于傳統系統和成本敏感型應用。大約 55% 的模擬設備使用 0–5V 或 4–20mA 范圍內的電壓信號運行。 70% 的模擬控制器的精度范圍在 ±1% 到 ±2% 之間。這些系統在數字基礎設施有限的環境中是首選,在發展中地區的使用量占 40%。維護頻率更高,30% 的設備需要每 6 個月校準一次,而數字系統的這一比例為 20%。
2、氣體質量流量控制器各行業市場占比
? 半導體制造:半導體制造占據氣體質量流量控制器 45% 的市場份額,超過 80% 的制造工藝需要精確的氣體輸送。流量范圍從 0.1 sccm 到 5000 sccm,高級節點的精度要求低于 ±0.3%。大約 70% 的晶圓廠使用與自動化系統集成的數字控制器。 85% 的過程中氣體純度標準超過 99.999%,這凸顯了對高性能控制器的需求。
? 燃料電池:燃料電池應用占市場需求的 18%,氫氣流量控制系統的運行流量在 0.5 slm 至 300 slm 之間。大約 60% 的燃料電池系統要求流量精度在 ±1% 以內。超過 35% 的加氫站依靠質量流量控制器進行監控和安全。 50% 的系統的溫度容差范圍為 -20°C 至 80°C。
? 分析儀器:分析儀器占需求的 22%,其中超過 65% 用于實驗室和環境監測系統。在 80% 的應用中,流量通常低于 10 slm。精度要求很高,75%的儀器要求精度在±0.5%以內。大約 40% 的設備用于氣相色譜系統。
? 其他的:其他應用占15%,包括航空航天、化學加工和環境系統。這些應用中約 30% 在 20 bar 以上的高壓條件下運行。其中 45% 的系統需要多氣體兼容性,以支持不同的工業流程。
五、氣體質量流量控制器全球發展展望
1、北美
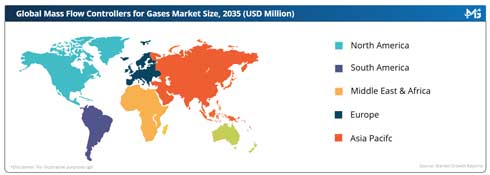
北美約占氣體質量流量控制器市場份額的 28%,其中美國貢獻了近 85% 的區域需求。半導體制造占安裝量的 48%,而分析儀器則占 20%。超過 60% 的設施使用帶有通信協議的數字控制器。氫燃料應用占該地區需求的 12%,燃料電池系統的部署增長超過 35%。
2、歐洲
歐洲占據約 18% 的市場份額,其中德國、法國和英國貢獻了超過 70% 的地區需求。工業自動化占使用量的 40%,而環境監測系統占 25%。大約 50% 的安裝使用數字控制器,30% 支持多種氣體應用。
3、亞太
在中國、日本、韓國和臺灣半導體制造的推動下,亞太地區占據主導地位,占據 46% 的份額。全球超過 55% 的半導體工廠位于該地區。數字控制器的采用率超過 65%,多氣體系統占安裝量的 35%。
4、中東和非洲
中東和非洲地區占據8%的份額,其中能源和石油天然氣行業貢獻了50%的需求。氫氣和天然氣加工應用占 20%,而工業自動化占 15%。出于成本考慮,大約 40% 的安裝使用模擬控制器。
數據來源:Market Growth Reports

 精量科技作為專業的過程儀表和自動化控制設備供應商,堅持“創新科技,服務全球”的經營理念,旨在生產高品質高技術高精度的產品,專業于流量測量,應用廣泛分布于玻璃、冶金、環保、配氣置氣儀器分析、石油石化等領域。
 精量科技作為專業的過程儀表及自動化控制設備供應商,在實際應用中可為您提供多種解決方案,選擇合適的儀表并提供選型幫助。


 全國銷售熱線:400-005-7868


 QQ咨詢
 在線留言
 186 0136 4771

